Emiten Maskapai Dibayangi Biaya, Trafik Penumpang Jadi Kunci
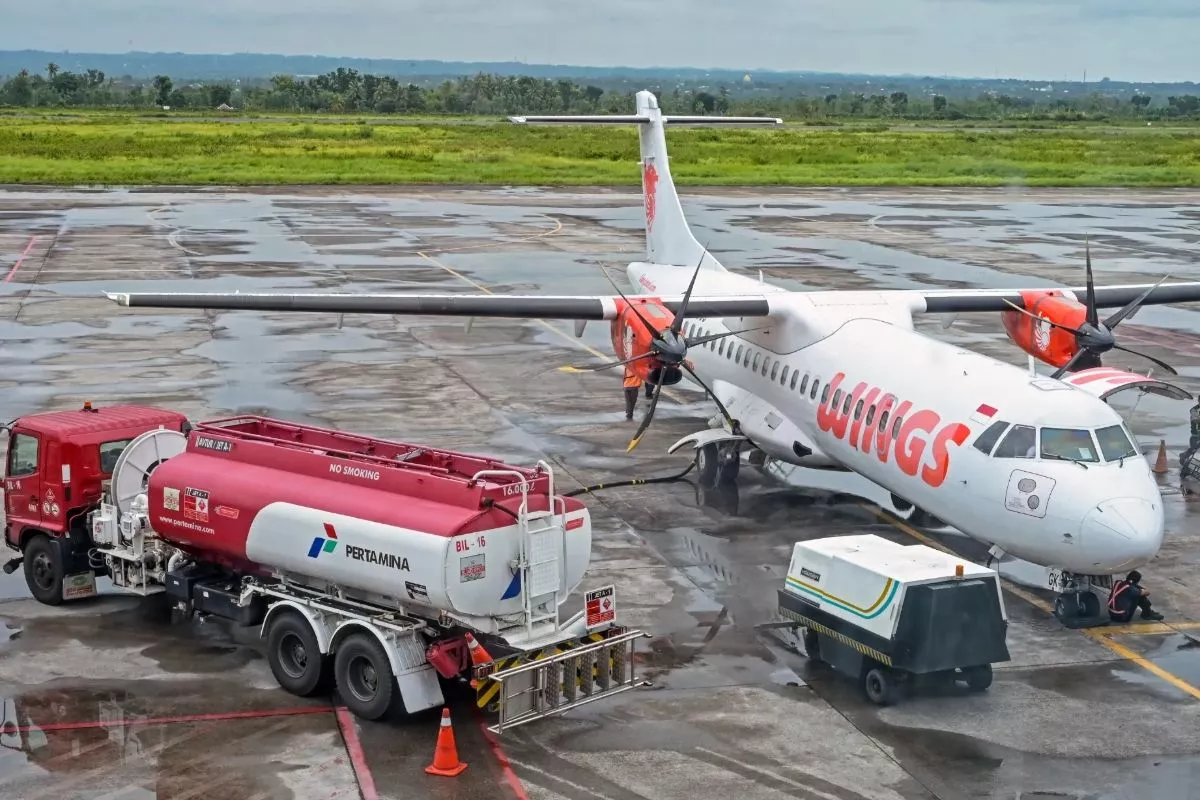
JAKARTA - Prospek emiten maskapai penerbangan seperti PT Garuda Indonesia Tbk (GIAA) dan PT AirAsia Indonesia Tbk (CMPP) diperkirakan melanjutkan tren pemulihan hingga akhir 2026. Momentum libur akhir tahun dinilai menjadi katalis utama peningkatan trafik penumpang dan okupansi penerbangan.
Analis Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama, mengatakan kinerja kedua emiten berpeluang membaik. “Dorongan libur akhir tahun biasanya meningkatkan jumlah penumpang, kursi terisi, dan pendapatan tiket,” ujarnya.
Meski demikian, peningkatan pendapatan belum tentu langsung diikuti perbaikan laba bersih. Tekanan biaya operasional masih tinggi, terutama harga avtur, pelemahan nilai tukar rupiah, biaya perawatan, serta beban pembiayaan.
Kevin menilai trafik penumpang berdampak signifikan terhadap pendapatan, tetapi profitabilitas tetap bergantung pada kemampuan perusahaan mengendalikan biaya. Kebijakan bagasi baru berbasis piece concept yang diterapkan GIAA berpotensi membuka sumber pendapatan tambahan, meski efektivitasnya bergantung pada aturan dan daya tarik jatah bagasi dibandingkan dengan maskapai lain.
Risiko eksternal seperti fluktuasi rupiah dan harga avtur dinilai berpotensi menekan kinerja keuangan maskapai. Sebagian besar biaya operasional, termasuk bahan bakar, sewa pesawat, dan maintenance, menggunakan denominasi US dolar.
“Ketika rupiah melemah dan harga avtur naik bersamaan, kenaikan pendapatan dari penumpang bisa tidak cukup menutup biaya,” tambahnya.
Untuk rekomendasi saham, Kevin melihat peluang trading buy pada GIAA dengan target harga Rp61–Rp64 per saham, didukung oleh potensi perbaikan operasional dan reaktivasi armada. Sementara itu, saham CMPP masih dalam kondisi suspensi sehingga Kiwoom memilih sikap wait and see.